
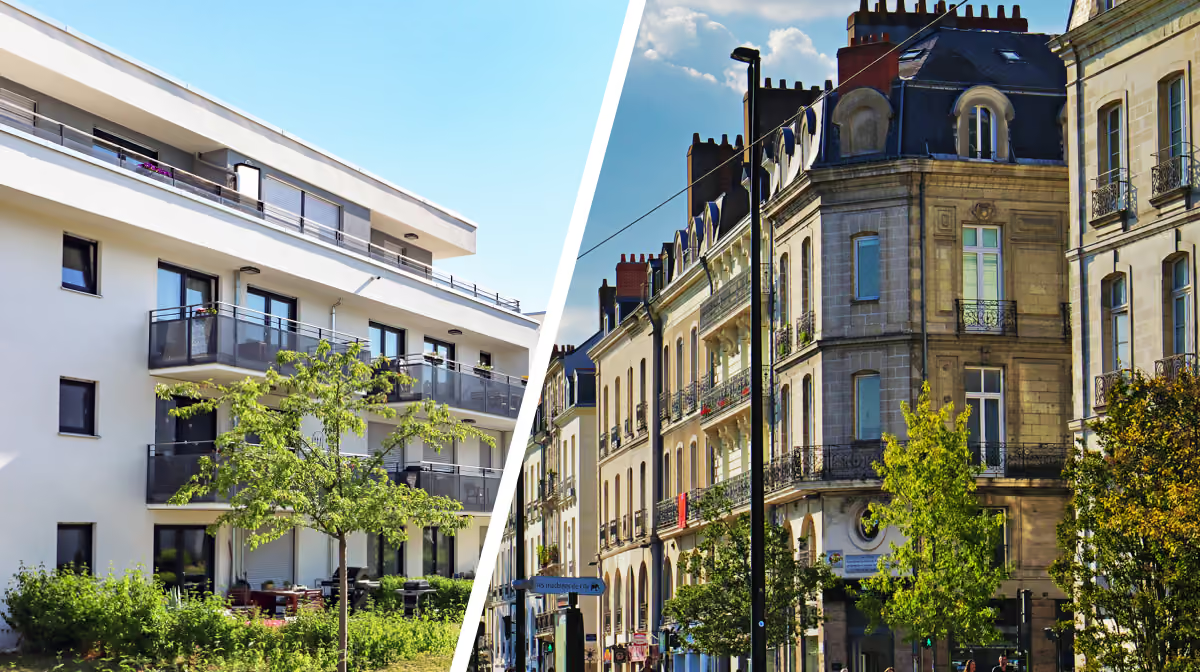
Un appartement ancien à 260 000 € ou un appartement neuf à 300 000 € ? À première vue, le premier paraît nettement plus accessible. Pourtant, une fois ajoutés les frais d’acquisition, les travaux, les dépenses d’énergie et les frais d’entretien, la comparaison peut changer.
À l’inverse, acheter dans le neuf ne garantit ni le meilleur emplacement, ni les charges les plus faibles, ni une revente plus favorable. L’ancien peut être un excellent choix, notamment lorsqu’il est bien entretenu, correctement isolé et proposé à un prix cohérent.
Alors, faut-il acheter un logement neuf ou ancien en 2026 ? Pour répondre, il faut dépasser le seul prix au mètre carré et se demander combien coûte réellement chaque solution, ce qu’elle apporte au quotidien et quels risques elle implique.
Dans une même ville, le prix moyen affiché des logements neufs peut être supérieur à celui de l’ancien. La construction doit intégrer des exigences techniques contemporaines, des contraintes foncières, des prestations et des coûts qui ne sont pas identiques à ceux d’un appartement déjà construit.
Mais comparer deux prix au mètre carré sans regarder les logements est trompeur. Un trois-pièces ancien de 65 m² peut offrir une belle hauteur sous plafond, des volumes généreux et une adresse très centrale. Un trois-pièces neuf de surface comparable peut proposer une terrasse, un stationnement, une meilleure accessibilité ou un plan optimisé.
La qualité du séjour, le nombre de chambres réellement utilisables, l’étage, la luminosité, les vis-à-vis, le parking, les transports et les commerces peuvent justifier des écarts importants, dans un sens comme dans l’autre.
Notre conseil : comparez des logements de surface, de localisation et de prestations aussi proches que possible, en retenant leur prix global avec les annexes nécessaires. Une bonne affaire ne se mesure pas seulement en euros par mètre carré.
C’est l’une des différences les plus concrètes au moment de signer chez le notaire. Pour un logement ancien, les frais d’acquisition représentent généralement 7 à 8 % du prix. En vente en l’état futur d’achèvement (VEFA), ils sont généralement de 2 à 3 %, selon les caractéristiques de l’acquisition.
Ces frais ne correspondent pas uniquement à la rémunération du notaire : ils incluent notamment des droits et taxes, des formalités et différents débours. Leur montant réel dépend du bien, du département et, dans l’ancien, des taux applicables à la mutation.
À titre d’illustration, sur un prix identique de 280 000 €, une hypothèse de 8 % dans l’ancien représente 22 400 € de frais, contre 7 000 € à 2,5 % dans le neuf. Soit un écart de 15 400 € à anticiper dès l’achat.
Cette économie ne signifie pas que le neuf est automatiquement moins cher au total. Mais elle réduit les sommes à mobiliser en plus du prix affiché, ce qui peut compter pour des acquéreurs disposant d’un apport limité.
Pour obtenir une estimation adaptée à votre adresse et à votre achat, utilisez le simulateur de frais d’acquisition de l’ANIL accessible sur Service-Public.
Certains acquéreurs aiment l’ancien parce qu’ils peuvent y trouver du cachet, une distribution singulière ou l’occasion de créer un intérieur à leur image. Un bien nécessitant une rénovation peut même représenter une opportunité intéressante lorsque le prix tient réellement compte des travaux.
Mais il faut distinguer trois niveaux de dépenses : rafraîchissement esthétique, mise à niveau technique et rénovation lourde. Repeindre une pièce ne représente pas le même engagement que reprendre une installation électrique, modifier la plomberie, refaire la ventilation ou remplacer toutes les fenêtres.
Dans une copropriété ancienne, les dépenses ne se limitent pas à l’appartement. Ravalement de façade, toiture, ascenseur, chauffage collectif ou travaux énergétiques peuvent aussi nécessiter des appels de fonds importants.
Avant d’acheter, demandez les derniers procès-verbaux d’assemblée générale, les relevés de charges, le carnet d’entretien, le diagnostic de performance énergétique et les documents relatifs aux travaux programmés. L’ANIL recommande justement d’examiner l’état de l’immeuble autant que celui du logement.
Dans le neuf, les principaux équipements sont livrés conformément aux prestations contractuelles et il n’existe généralement pas de rénovation lourde à programmer dès l’entrée dans les lieux. Il peut néanmoins rester des dépenses d’aménagement, d’équipement ou de personnalisation. Neuf ne signifie pas zéro dépense après remise des clés.
Le confort thermique mérite désormais une place centrale dans la décision d’achat. Les bâtiments neufs relevant de la RE2020 sont conçus selon une réglementation intégrant les consommations d’énergie, l’impact environnemental de la construction et le confort d’été.
Selon la conception du programme, isolation, orientation, protections solaires et équipements de chauffage ou de rafraîchissement peuvent contribuer à une meilleure maîtrise des besoins énergétiques. Cela ne garantit ni une facture précise, ni l’absence de surchauffe en toute circonstance.
Dans l’ancien, la situation est beaucoup plus contrastée. Un appartement récemment rénové peut être très performant. Un logement classé F ou G peut au contraire nécessiter des travaux significatifs, notamment si son propriétaire souhaite le louer à terme.
En métropole, les logements classés G ne peuvent plus être proposés à la location avec un bail d’habitation concerné depuis 2025. Les classes F seront à leur tour exclues à partir de 2028, puis les classes E à partir de 2034, selon les règles en vigueur. Ces échéances doivent être intégrées dans un projet d’investissement locatif.
En résidence principale également, le DPE doit être pris au sérieux, sans devenir le seul critère. L’exposition, l’étage, la ventilation, la qualité des menuiseries et les habitudes des occupants influencent le confort réel. Comparez les dépenses constatées ou estimées, tout en gardant à l’esprit que les prix de l’énergie peuvent évoluer.
Pour comprendre les objectifs techniques de la construction récente, consultez la présentation officielle de la RE2020.
En 2026, le prêt à taux zéro (PTZ) peut financer une partie d’un achat neuf destiné à la résidence principale, sous conditions de ressources, de primo-accession et selon les règles applicables à l’opération. Depuis les évolutions entrées en vigueur en avril 2025, son accès a été élargi dans le neuf, y compris en dehors des seules zones les plus tendues.
Le PTZ n’est pas réservé au neuf. Mais dans l’ancien, le régime général avec travaux demeure plus contraignant : le bien doit notamment être situé en zone B2 ou C, et les travaux éligibles doivent représenter au moins 25 % du coût total de l’opération, avec les autres conditions de performance prévues par la réglementation.
Dans certaines opérations neuves situées dans des secteurs éligibles, une TVA réduite à 5,5 % peut également être envisagée pour l’accession à la propriété, sous conditions. Il ne faut pas considérer que tous les logements neufs en bénéficient.
À l’inverse, l’ancien peut permettre de mobiliser, selon le projet et l’éligibilité, des aides à la rénovation énergétique ou des financements adaptés aux travaux. Le choix ne doit pas être guidé par le seul nom d’un dispositif.
Le bon financement est celui qui reste confortable sur toute sa durée. Pour le neuf acheté sur plan, il faut notamment simuler les éventuels intérêts intercalaires et le coût d’une période pendant laquelle l’acquéreur continue de payer son loyer. Découvrez notre guide Financer mon achat immobilier neuf pour préparer cette étape.
Un achat neuf en VEFA est encadré par un contrat et plusieurs garanties. Le vendeur doit notamment justifier, selon les conditions de l’opération, d’une garantie financière d’achèvement ou de remboursement lors de l’acte authentique. Après la construction, les garanties légales peuvent porter, suivant leur champ d’application, sur le parfait achèvement, les équipements et certains désordres graves.
On retient généralement les durées de un an pour le parfait achèvement, deux ans pour le bon fonctionnement des équipements concernés et dix ans pour la responsabilité décennale, à compter de la réception des travaux lorsque les conditions légales sont réunies.
Ces protections sont importantes, mais elles ne signifient pas que tout désordre sera couvert automatiquement ni que le chantier ne pourra pas prendre de retard. Il faut regarder les garanties précises, leurs exclusions et les interlocuteurs chargés de leur mise en œuvre.
Dans l’ancien, l’achat repose davantage sur l’examen de l’état existant, les diagnostics, les documents de copropriété et les éventuelles garanties encore en cours sur des travaux récents. La possibilité de visiter le logement avant de s’engager reste un avantage concret.
Pour l’acheteur, la question n’est donc pas simplement « quel logement est le plus sûr ? », mais quels risques puis-je vérifier avant l’achat et quelles protections s’appliqueront ensuite ?
L’ancien permet généralement de visiter le logement réel, d’observer ses vues, sa luminosité, ses défauts et son environnement. Une fois la vente réalisée et le bien libéré, l’emménagement peut intervenir rapidement, sous réserve d’éventuels travaux.
En VEFA, l’acquéreur choisit un appartement qui peut ne pas être encore construit. Il compare alors des plans, une notice descriptive, un calendrier et des perspectives. La livraison peut intervenir plusieurs mois ou plusieurs années après la réservation.
Cette attente peut avoir un intérêt : prendre le temps de préparer son financement, certains choix de prestations et un changement de logement. Mais elle représente aussi une contrainte lorsqu’il faut coordonner une fin de bail, une revente ou une rentrée scolaire.
Il existe toutefois des logements neufs achevés et livrables immédiatement. Le calendrier ne doit donc pas être résumé à « ancien tout de suite, neuf dans deux ans ».
Pour un achat sur plan, demandez toujours les dates prévisionnelles d’actabilité, de signature de l’acte authentique et de livraison. Ce sont trois étapes distinctes, que nous expliquons dans notre article sur l’actabilité en VEFA.
Imaginons deux appartements de trois pièces, de surface proche, dans des secteurs comparables. Les prix qui suivent sont fictifs et purement pédagogiques : ils ne constituent ni une étude de marché locale ni une estimation de la valeur de logements précis.
Pour isoler les coûts de détention, nous supposons que le logement neuf est déjà achevé et immédiatement disponible. Une VEFA dont la livraison serait différée nécessiterait d’ajouter les dépenses de transition.
Prix d’achat : 260 000 €. Frais d’acquisition estimés à 8 % : 20 800 €. Travaux initiaux : 30 000 €. Dépenses énergétiques supposées : 1 700 € par an, soit 17 000 € sur dix ans. Provision hypothétique pour entretien et travaux futurs : 1 000 € par an, soit 10 000 € sur dix ans.
Décaissements cumulés illustratifs sur dix ans : 337 800 €.
Prix d’achat : 300 000 €. Frais d’acquisition estimés à 2,5 % : 7 500 €. Aménagements et équipements complémentaires : 5 000 €. Dépenses énergétiques supposées : 900 € par an, soit 9 000 € sur dix ans. Provision hypothétique pour entretien et travaux futurs : 500 € par an, soit 5 000 € sur dix ans.
Décaissements cumulés illustratifs sur dix ans : 326 500 €.
Dans cette simulation, bien que le neuf coûte 40 000 € de plus à l’achat, ses décaissements cumulés ressortent 11 300 € plus faibles sur dix ans, grâce aux hypothèses retenues sur les frais, les travaux et les dépenses ultérieures.
Mais le résultat peut tout à fait s’inverser. Si l’appartement ancien ne nécessite que 10 000 € de travaux au lieu de 30 000 €, son total illustratif descend à 317 800 €, soit 8 700 € de moins que le neuf dans les mêmes autres hypothèses.
Attention : ces additions ne représentent ni le coût net de propriété, ni une rentabilité, ni un coût complet financé. Elles excluent notamment le coût du crédit et des assurances emprunteur, certaines charges courantes de copropriété, les taxes foncières, les assurances habitation, l’inflation, la revente et la valeur résiduelle des biens après dix ans. Les montants annuels d’énergie et d’entretien ne sont pas des moyennes nationales : ils ont été choisis uniquement pour illustrer la méthode.
Un prêt plus important pour financer le neuf peut, par exemple, augmenter sensiblement le coût des intérêts et modifier le classement. Une copropriété ancienne bien entretenue ou un logement rénové peut également réduire l’écart.
La bonne comparaison doit donc porter sur votre financement réel, les devis obtenus, les charges documentées et les logements véritablement disponibles.
L’ancien mérite d’être privilégié lorsque son emplacement est déterminant et qu’aucune offre neuve comparable n’existe dans le même secteur. Une rue historique, un immeuble au cachet particulier ou un appartement traversant avec une belle hauteur sous plafond peuvent correspondre à des préférences difficiles à retrouver.
Il peut également être plus intéressant si son prix intègre correctement l’état du bien, si les travaux restent limités ou si l’acquéreur possède le temps, les compétences et le budget nécessaires pour mener une rénovation de qualité.
Enfin, pour un emménagement rapide, visiter un bien déjà achevé et connaître immédiatement ses volumes et ses vues constitue souvent un avantage.
Un appartement ancien bien isolé, avec une copropriété saine et un plan fonctionnel, peut être un excellent achat. Il serait trompeur de comparer systématiquement un ancien dégradé à un neuf bien conçu.
Le neuf peut répondre à des attentes fortes chez les acheteurs qui souhaitent limiter les travaux initiaux, disposer d’un extérieur, d’un ascenseur ou d’un stationnement et bénéficier des garanties propres à la construction.
Pour un primo-accédant, la possibilité d’étudier le PTZ ou une TVA réduite peut parfois transformer l’équation financière, sous réserve de l’éligibilité au programme et de la validation de la banque.
Pour une famille, un plan de quatre-pièces bien réparti, une terrasse réellement utilisable et des équipements accessibles peuvent compter davantage qu’un prix au mètre carré légèrement plus bas. Pour une personne recherchant un logement moins contraignant à entretenir, les prestations et l’accessibilité peuvent aussi jouer un rôle décisif.
Le neuf ne dispense pas d’être exigeant. Il faut analyser les plans, l’orientation, les vis-à-vis, la notice, les délais et la solidité du programme. Notre article sur les questions à se poser avant de réserver un appartement neuf permet de structurer cette démarche.
La méthode la plus fiable consiste à établir un budget sur une durée cohérente avec votre projet, par exemple dix ans, puis à hiérarchiser vos critères personnels.
Premier niveau : le prix d’entrée. Prix de vente, stationnement, frais d’acquisition, frais bancaires et travaux ou options indispensables.
Deuxième niveau : la vie dans le logement. Dépenses énergétiques, charges courantes de copropriété, entretien, taxe foncière, transports, confort thermique et fonctionnalité du plan.
Troisième niveau : les événements possibles. Travaux collectifs, évolution de la famille, changement d’emploi, retard de livraison, risque de revente anticipée ou exigences énergétiques futures.
Quatrième niveau : le financement. Apport, montant emprunté, PTZ éventuel, intérêts, assurances et trésorerie disponible après l’achat.
Il est ensuite possible de comparer deux ou trois biens concrets plutôt que de raisonner à partir de moyennes de marché trop générales.
Chez Smile Immobilier, nous accompagnons les projets dans le neuf avec cette même logique : comprendre le budget et les besoins avant de proposer un logement. Pour visualiser ce que peuvent offrir différentes résidences, vous pouvez notamment consulter Louise à Marseille ou Pixels à Caen, puis comparer leurs plans et disponibilités avec les offres anciennes de votre secteur.
Pas nécessairement. Le prix affiché du neuf peut être supérieur pour une surface comparable, mais les frais d’acquisition, les travaux, les charges et les prestations doivent être ajoutés à la comparaison. Le résultat dépend de l’adresse, du type de bien et de son état réel.
Les frais d’acquisition représentent généralement environ 2 à 3 % en VEFA, contre 7 à 8 % dans l’ancien. Sur un même prix de 280 000 €, les hypothèses de 2,5 % et de 8 % donnent respectivement 7 000 € et 22 400 €, soit 15 400 € d’écart. Les montants exacts doivent être calculés avec le notaire.
Oui, dans le cadre général prévu pour certains logements anciens en zone B2 ou C et sous réserve de travaux éligibles représentant au moins 25 % du coût de l’opération, ainsi que des conditions de ressources et de performance applicables. Le PTZ dans le neuf suit des règles différentes.
Non. La réglementation de construction impose des objectifs de performance au neuf, mais les consommations réelles varient selon le bâtiment, les équipements et les usages. Un ancien bien rénové peut aussi être performant. Il faut examiner les documents énergétiques et les hypothèses retenues.
Pas automatiquement. Un bien à rénover peut présenter un intérêt si le prix tient compte des travaux et si ceux-ci sont techniquement et financièrement réalisables. Pour une mise en location, les restrictions légales sur les classes G, F puis E doivent impérativement être anticipées.
Tout dépend de votre calendrier. L’ancien permet généralement de visiter le logement et d’emménager plus vite. La VEFA nécessite de se projeter à partir des plans, des garanties et d’une date de livraison prévisionnelle. Il existe aussi des logements neufs déjà livrés.
Le neuf et l’ancien peuvent tous deux constituer un bon achat. L’ancien peut séduire par son emplacement, son charme et son potentiel de rénovation. Le neuf peut convaincre par ses frais d’acquisition réduits, ses garanties et un confort pensé selon des exigences de construction récentes.
La question décisive n’est donc pas simplement « neuf ou ancien ? », mais « quel logement répond à mon projet, pour quel budget global et avec quelles dépenses sur la durée ? »
Si vous souhaitez explorer les possibilités dans l’immobilier neuf, décrivez votre projet pour recevoir une sélection personnalisée avec Smile Immobilier. Vous pourrez ensuite comparer des appartements réellement disponibles, leurs prestations et leur financement, sans vous limiter au prix d’appel.
Sources réglementaires consultées en octobre 2026 : Service-Public, achat en VEFA et frais d’acquisition ; Service-Public, prêt à taux zéro ; Service-Public, décence énergétique des locations ; ministère de la Transition écologique, RE2020 ; ANIL, acheter un logement ancien ; Service-Public, garanties après travaux. Les montants du comparatif sur dix ans sont des hypothèses fictives et non des statistiques de marché.